Parqet - Portfolio Tracker

Screenshots
Details
- Bewertung
- 4,5
- Version
- 1.25.8
- Entwickler
- Parqet Fintech GmbH
Ich habe Parqet - Portfolio Tracker als Finanz-App ausprobiert, und mein erster Eindruck war angenehm klar: Sie richtet sich an Menschen, die ihre Geldanlage nicht nur über einzelne Depot-Apps verfolgen möchten. Statt ständig mehrere Anbieter, Konten oder Wertpapierpositionen getrennt zu öffnen, soll Parqet das eigene Vermögen an einem zentralen Ort sichtbar machen. Genau dieser Gedanke ist im Alltag nützlich, besonders wenn sich Aktien, ETFs oder andere Anlagen über verschiedene Depots verteilen.
Entwickelt wird die App von Parqet Fintech GmbH. Im Google-Play-Store wird sie kostenlos angeboten, ist für alle Altersgruppen ab USK 0 freigegeben und trägt die kurze Bezeichnung „Parqet“. Die aktuelle Version ist 1.25.8 und läuft ab Android 8.0. Damit ist der technische Einstieg für viele Android-Nutzer unkompliziert. Gleichzeitig sollte man den Begriff „kostenlos“ genauer betrachten, denn zusätzlich zum freien Zugang gibt es In-App-Käufe über Google Play zwischen 11,99 € und 329,99 €.
Was Parqet im Alltag tatsächlich leistet
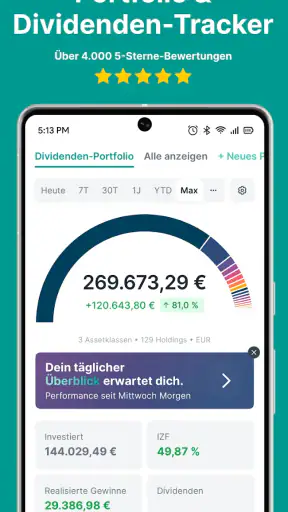
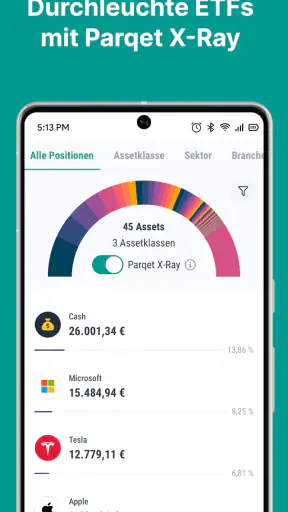
Die Grundidee ist schnell verstanden: Ich möchte nicht bloß sehen, wie sich ein einzelnes Depot entwickelt, sondern einen Überblick über mein gesamtes Vermögen erhalten. Bei einer klassischen Broker-App stehen meist die dort verwahrten Wertpapiere und das verfügbare Guthaben im Mittelpunkt. Parqet setzt an einer anderen Stelle an. Die App ist als übergreifender Portfolio-Tracker gedacht und damit eher eine Übersichtsschicht als ein Ersatz für den eigentlichen Broker.
Das macht einen wichtigen Unterschied. Käufe und Verkäufe würde ich weiterhin beim jeweiligen Depotanbieter erledigen. Parqet ist für die Beobachtung, Einordnung und langfristige Betrachtung interessant. Wer nur ein einziges Depot besitzt und dort bereits mit der Darstellung zufrieden ist, braucht möglicherweise keine zusätzliche App. Sobald aber mehrere Anlageorte zusammenkommen, wird der zentrale Blick deutlich wertvoller.
Ich finde besonders hilfreich, dass ein Portfolio nicht nur als Momentaufnahme betrachtet werden sollte. Der Kontostand von heute sagt wenig darüber aus, ob eine Strategie über längere Zeit funktioniert. Eine gute Übersicht hilft mir eher dabei, die Verteilung meiner Anlagen zu hinterfragen: Ist mein Vermögen zu stark auf einzelne Positionen konzentriert? Verändert sich das Verhältnis zwischen verschiedenen Anlageklassen? Und sehe ich wirklich mein gesamtes investiertes Kapital oder nur den Teil, der im zuletzt geöffneten Depot liegt?
Genau hier liegt der praktische Kern von Parqet. Die App kann eine gemeinsame Sicht auf die persönliche Vermögensstruktur schaffen, ohne dass ich jedes Depot einzeln durchgehen muss. Das ist kein spektakulärer Effekt, aber einer, der sich nach einigen Wochen bemerkbar macht. Wer regelmäßig sparen, investieren und seine Entwicklung nachvollziehen möchte, erhält dadurch einen ruhigeren Überblick als beim täglichen Wechsel zwischen mehreren Finanz-Apps.
Der kostenlose Einstieg ist attraktiv, aber nicht automatisch das komplette Erlebnis
Für die Entscheidung ist wichtig, zwischen kostenlosem Zugang und kostenpflichtigem Zusatzwert zu unterscheiden. Parqet lässt sich kostenlos installieren und grundsätzlich nutzen. Das senkt die Einstiegshürde erheblich: Ich muss nicht sofort ein Abonnement abschließen, nur um herauszufinden, ob die Darstellung zu meiner eigenen Art der Geldanlage passt.
Daneben existieren kostenpflichtige In-App-Käufe über Google Play. Die genannten Preise reichen von 11,99 € bis 329,99 €, wobei die konkrete Auswahl und der persönliche Nutzen vom jeweiligen Angebot abhängen. Ich würde deshalb nicht allein vom höchsten Preis auf den Wert der App schließen. Für eine faire Entscheidung sollte man zuerst mit dem kostenlosen Zugang prüfen, ob die zentrale Portfolio-Ansicht im eigenen Alltag wirklich Zeit spart und bessere Entscheidungen ermöglicht.
Das ist auch mein wichtigster Rat an neue Nutzer: Nicht sofort für zusätzliche Funktionen bezahlen, nur weil die App professionell wirkt. Zuerst würde ich die eigenen Depots und Anlagegewohnheiten abbilden, einige Wochen lang die Übersicht verwenden und beobachten, ob daraus ein echter Mehrwert entsteht. Wenn ich danach regelmäßig auf Auswertungen zurückgreife und die Informationen für meine Planung brauche, kann ein bezahlter Bereich sinnvoller sein. Wer die App nur einmal im Monat öffnet, wird den Preis dagegen möglicherweise weniger gut rechtfertigen können.
Die kostenlose Verfügbarkeit macht Parqet damit zu einer vergleichsweise risikoarmen Ergänzung. Es entstehen keine Anschaffungskosten für den ersten Test. Der entscheidende Punkt ist aber nicht, ob die App gratis startet, sondern ob die zusätzlichen Informationen meine persönliche Finanzroutine verbessern. Der Wert entsteht durch bessere Übersicht, nicht durch das bloße Vorhandensein eines weiteren Finanzsymbols auf dem Smartphone.
Ein realistischer Anwendungsfall: mehrere Depots und wenig Zeit
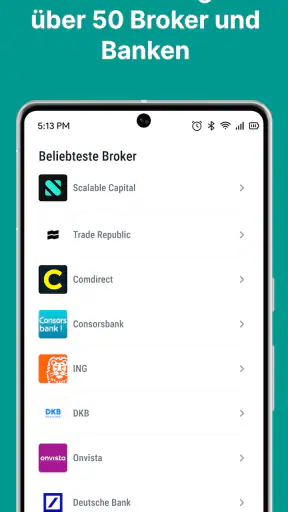
Stellen wir uns einen typischen Arbeitstag vor: Ich bespare einen ETF bei einem Anbieter, halte einzelne Aktien bei einem zweiten Broker und habe zusätzlich ältere Positionen, die ich nicht mehr aktiv verändere. Wenn ich wissen möchte, wie mein gesamtes Portfolio heute dasteht, müsste ich normalerweise mehrere Apps öffnen und die Werte gedanklich zusammenführen. Das ist fehleranfällig und lädt dazu ein, eine Position zu vergessen.
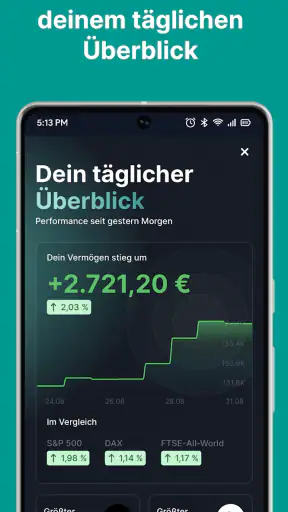
Mit einem zentralen Tracker kann ich diese Kontrolle an einen festen Zeitpunkt verschieben. Zum Beispiel könnte ich einmal im Monat prüfen, ob sich meine Verteilung noch so entwickelt, wie ich es geplant habe. Das reduziert den Impuls, wegen jeder täglichen Kursbewegung zu handeln. Für mich ist das ein unterschätzter Vorteil: Eine gute Übersicht kann nicht nur Informationen liefern, sondern auch helfen, weniger hektisch auf einzelne Schwankungen zu reagieren.
Ein weiterer sinnvoller Ablauf ist die Vorbereitung eines jährlichen Finanzchecks. Dabei würde ich nicht nur auf den aktuellen Gesamtwert schauen, sondern meine Positionen nach ihrer Rolle im Vermögen betrachten. Welche Anlagen sind langfristig gedacht? Welche Positionen sind nur kleine Beimischungen? Wo habe ich durch neue Käufe unbemerkt ein Übergewicht aufgebaut? Parqet kann in diesem Ablauf als gemeinsame Kontrollfläche dienen, während die eigentlichen Transaktionen weiterhin beim Broker stattfinden.
Für Familien oder Paare ist der Nutzen etwas komplizierter. Eine gemeinsame Vermögenssicht kann hilfreich sein, wenn beide Personen ihre Anlagen zusammen betrachten möchten. Gleichzeitig sollte man sorgfältig überlegen, welche Daten man in einer zusätzlichen Finanz-App zusammenführt. Ich würde nur Informationen eintragen oder verbinden, deren Verwaltung in der eigenen Situation wirklich sinnvoll ist, und den Überblick nicht größer machen als nötig.
Wo die App gegenüber Broker-Apps und Tabellen punktet
Die naheliegendste Alternative ist die App des eigenen Brokers. Sie hat den Vorteil, dass die Daten direkt zum jeweiligen Depot gehören und ich dort auch handeln kann. Für ein einzelnes Depot ist diese Lösung oft ausreichend. Parqet wird interessanter, sobald die Depot-App nur einen Ausschnitt meines Vermögens zeigt.
Die zweite Alternative ist eine selbst gepflegte Tabelle. Sie bietet maximale Freiheit: Ich kann Spalten, Kategorien und eigene Berechnungen definieren. Dafür muss ich Transaktionen, Kurse oder Bewertungsstände konsequent aktualisieren. Wer Tabellen liebt und seine Struktur genau kontrollieren möchte, wird diese Flexibilität vermissen, wenn eine fertige App die Darstellung vorgibt. Für viele andere ist gerade der geringere Pflegeaufwand der Grund, einen Portfolio-Tracker zu verwenden.
Parqet sitzt damit zwischen beiden Varianten. Es ist weniger direkt mit dem Handel verbunden als ein Broker und weniger frei formbar als eine Tabelle. Dafür kann die App eine übersichtlichere Gesamtsicht liefern, ohne dass ich jedes Detail selbst bauen muss. Diese Positionierung ist sinnvoll, aber sie bedeutet auch, dass die App nicht für jede Person die beste Wahl ist. Ein aktiver Trader, der vor allem schnelle Orderausführung und minutengenaue Handelsfunktionen braucht, findet beim Broker die passendere Umgebung.
Für langfristige Anleger ist die Abgrenzung anders. Wer regelmäßig investiert und mehrere Positionen über längere Zeit hält, braucht oft weniger Handelswerkzeuge und mehr Orientierung. In diesem Fall kann eine unabhängige Übersicht nützlicher sein als die ständig wechselnden Ansichten einer einzelnen Depot-App. Ich würde Parqet deshalb eher als Begleiter für Vermögensplanung und Portfolio-Kontrolle sehen, nicht als Werkzeug für kurzfristige Marktentscheidungen.
Konkrete Arbeitsweisen, die den Nutzen erhöhen
Ein einfacher, aber wirkungsvoller Ansatz ist, Parqet nicht ständig zu öffnen. Bei langfristigem Vermögensaufbau führt häufiges Prüfen zu unnötiger Unruhe. Ich würde einen festen Rhythmus wählen, etwa einen monatlichen oder quartalsweisen Kontrolltermin, und dabei immer dieselben Fragen stellen: Hat sich die Verteilung verändert? Passt sie noch zu meinem Plan? Gibt es Positionen, deren Anteil unbeabsichtigt gewachsen ist?
Der zweite Tipp betrifft die Interpretation. Ein steigender Gesamtwert allein ist kein vollständiges Qualitätsurteil. Ein Portfolio kann wachsen und gleichzeitig riskanter oder unausgewogener werden. Deshalb sollte ich die Gesamtansicht mit meiner ursprünglichen Strategie vergleichen, statt nur auf eine positive oder negative Bewegung zu reagieren. Gerade bei mehreren Depots hilft eine zentrale Darstellung dabei, solche Verschiebungen überhaupt zu bemerken.
Als dritten Arbeitsablauf würde ich die App vor einem Depotwechsel oder einer größeren Sparplanänderung verwenden. Nicht, um eine konkrete Anlageentscheidung automatisch abzuleiten, sondern um vorher zu prüfen, welche Auswirkungen eine neue Position auf das gesamte Vermögen hätte. Eine kleine monatliche Sparrate kann in einem einzelnen Depot unbedeutend wirken, über viele Monate aber eine deutliche Gewichtung erzeugen. Diese Perspektive fehlt oft, wenn ich nur den jeweiligen Anbieter betrachte.
Ein vierter, weniger offensichtlicher Nutzen liegt in der Dokumentation persönlicher Entscheidungen. Ich kann mir vor einer Umstrukturierung bewusst machen, warum ich eine Position halte und welche Rolle sie spielen soll. Später hilft die Gesamtübersicht dabei, zu erkennen, ob die tatsächliche Entwicklung noch zur ursprünglichen Absicht passt. Das ersetzt keine Finanzberatung, schützt aber vor Entscheidungen, die ausschließlich aus einem einzelnen Tageskurs entstehen.
Die Grenzen: Übersicht ist nicht automatisch Analyse
Die größte Einschränkung einer solchen App liegt für mich in der Erwartungshaltung. Ein Portfolio-Tracker kann Vermögenswerte zusammenführen und verständlicher darstellen, aber er nimmt mir nicht die Verantwortung für die Bewertung meiner Strategie ab. Eine schöne Übersicht beantwortet nicht automatisch, ob ein Wertpapier zu meinem Risiko, Zeithorizont oder Sparziel passt.
Auch die zusätzliche Pflege kann lästig werden, wenn meine persönliche Konstellation kompliziert ist. Je mehr Depots, Positionen und historische Vorgänge vorhanden sind, desto wichtiger ist eine saubere Einrichtung. Ich würde daher nicht versuchen, alles in wenigen Minuten nebenbei zu erledigen. Wer nur schnell einen aktuellen Kontostand sehen möchte, könnte den Startaufwand als unnötige Hürde empfinden.
Ein weiterer Trade-off betrifft die Datenkonzentration. Eine zentrale Finanz-App ist bequem, weil sie Informationen an einem Ort bündelt. Genau deshalb sollte ich mir aber bewusst sein, dass Bequemlichkeit und Kontrolle zusammengehören. Ich würde vor der intensiven Nutzung prüfen, welche Daten ich tatsächlich eintragen möchte und ob die gewählte Darstellung meine Bedürfnisse erfüllt. Für sehr zurückhaltende Nutzer kann eine einfache, lokal gepflegte Übersicht angenehmer sein.
Die kostenpflichtigen Bereiche verdienen ebenfalls eine nüchterne Betrachtung. Die Preisspanne der In-App-Käufe ist groß, und ein hoher Kaufpreis ist nur dann sinnvoll, wenn die enthaltenen Möglichkeiten regelmäßig genutzt werden. Für mich wäre ein Premium-Angebot vor allem dann interessant, wenn es eine konkrete Lücke in meiner Portfolio-Routine schließt. Wer keine klare Frage hat, die dadurch besser beantwortet wird, sollte beim kostenlosen Einstieg bleiben oder bei der eigenen Tabelle bleiben.
Für wen sich Parqet besonders lohnt
Am meisten profitieren meiner Einschätzung nach Anleger, die ihr Vermögen über mehrere Anbieter verteilt haben und nicht länger mit Einzelansichten arbeiten möchten. Auch Menschen, die von einer einfachen Sparplanroutine zu einem umfangreicheren Portfolio wechseln, können von der gemeinsamen Perspektive profitieren. Die App passt außerdem zu Nutzern, die langfristig denken und eine regelmäßige Kontrolle bevorzugen, statt ständig handeln zu wollen.
Weniger passend ist sie für Personen, die ausschließlich ein Depot besitzen und mit dessen App zufrieden sind. In diesem Fall kann ein zusätzlicher Tracker mehr Pflege als Nutzen bringen. Dasselbe gilt für Nutzer, die eine vollständig individuelle Auswertung benötigen und bereits eine gut strukturierte Tabelle führen. Dort bietet eine fertige Anwendung möglicherweise nicht genug Freiheit.
Auch aktive Trader sollten ihre Erwartungen begrenzen. Wenn schnelle Orders, Handelsplätze oder unmittelbare Transaktionen im Vordergrund stehen, ist der Broker die zentrale App. Parqet kann dann höchstens ergänzend für die langfristige Gesamtsicht dienen. Ich würde es nicht als Ersatz für die Funktionen betrachten, die direkt mit dem Kauf und Verkauf von Wertpapieren verbunden sind.
Die Bewertung im Store liegt bei durchschnittlich 4,5 Sternen aus rund 3.400 Bewertungen; außerdem sind mehr als 100.000 Installationen verzeichnet. Das zeigt, dass die App bereits von einer beachtlichen Zahl von Android-Nutzern ausprobiert wird. Für meine Entscheidung wären diese Zahlen aber nur ein Nebensignal. Wichtiger ist, ob meine eigene Vermögensstruktur das Problem überhaupt erzeugt, das Parqet lösen möchte: fehlende Übersicht über mehrere Anlagen.
Mein Urteil zum Download und zu den Kosten
Ich würde Parqet Anlegern empfehlen, die ihre Finanzen an mehreren Stellen verwalten und endlich eine gemeinsame Sicht auf das Portfolio möchten. Der kostenlose Einstieg ist ein klarer Pluspunkt, weil ich die Arbeitsweise testen kann, bevor ich über kostenpflichtige Zusatzangebote nachdenke. Die Altersfreigabe ab 0 Jahren und die Unterstützung ab Android 8.0 machen den Zugang zusätzlich unkompliziert.
Mein Vorgehen wäre trotzdem bewusst: erst die kostenlose Version einrichten, die eigene Portfolio-Struktur nachvollziehbar abbilden und einen festen Kontrollrhythmus festlegen. Danach würde ich prüfen, ob die App tatsächlich Entscheidungen erleichtert oder nur weitere Zahlen liefert. Erst wenn ein kostenpflichtiger Bereich einen regelmäßig benötigten Nutzen bietet, würde ich über einen In-App-Kauf nachdenken.
Wer eine einzelne Broker-App, eine persönliche Tabelle oder eine schnelle Handelsplattform sucht, sollte eher bei diesen Alternativen bleiben. Für langfristige Anleger mit mehreren Depots ist Parqet dagegen eine überzeugende Ergänzung. Meine Empfehlung lautet daher: kostenlos ausprobieren, den eigenen Bedarf ehrlich testen und bezahlte Funktionen nur dann wählen, wenn sie im persönlichen Finanzalltag dauerhaft Arbeit abnehmen.
Unterm Strich ist Parqet keine App, die mir das Investieren abnimmt. Ihre Stärke liegt darin, verstreute Informationen in eine verständlichere Gesamtperspektive zu bringen. Genau dafür würde ich sie einem Freund empfehlen, der den Überblick über seine Anlagen verliert, aber nicht ständig handeln möchte. Für diese Zielgruppe liefert die App einen nachvollziehbaren Nutzen; für alle anderen bleibt sie eher eine optionale Ergänzung als ein Muss.


